Pular para o conteúdo

Recuperação e reestruturação de crédito: o que a empresa tem a receber e o que ela deve.

Atuação concentrada nas duas pontas do balanço de empresas e produtores rurais: recuperação do crédito inadimplido, reestruturação e revisão das operações contratadas com bancos e cooperativas de crédito e estruturação da carteira.

O cenário do crédito

Três números que descrevem onde a sua empresa cobra e paga.

Os dois primeiros são do lado do ativo: quanto crédito empresarial está vencido no país e o que acontece com ele quando o devedor entra em recuperação judicial — a partir daí, o valor só chega ao caixa de quem se habilitou pelo número correto e dentro do prazo. O terceiro é o custo do outro lado do balanço.

  1. 67,2 milhões de dívidas

    estavam em aberto entre empresas no país, distribuídas por 9,2 milhões de CNPJs — 7,3 contas por empresa devedora, em média. Cada uma delas é, do outro lado, o crédito de quem já entregou e não recebeu.

    julho de 2026 · Serasa Experian, Indicador de Inadimplência das Empresas

  2. 2.466 empresas em recuperação judicial

    entraram em recuperação judicial em 2025, alta de 13% sobre 2024 e o maior número da série iniciada em 2012. Quando o devedor é uma delas, o crédito deixa de ser cobrado no juízo comum e passa a depender de habilitação no valor certo, da classificação correta e do voto em assembleia.

    ano de 2025, divulgado em abril de 2026 · Serasa Experian, Indicador de Falências e Recuperações Judiciais

  3. 25,4% ao ano

    é a taxa média do crédito livre para empresas do outro lado do balanço — e 12,2 pontos percentuais dela são spread, ou seja, não são custo de captação do banco.

    julho de 2026 · Banco Central do Brasil, séries 20718 e 20787

Três perguntas

Um gestor raramente responde estas três de cabeça.

Não são pegadinhas. São as três informações que o diagnóstico precisa levantar antes de qualquer decisão.

  • Do que a sua empresa tem a receber e já está vencido, quanto ainda é recuperável?

    Crédito vencido não é um bloco único. Uma parte tem garantia, outra tem devedor com patrimônio localizável, outra já não tem nem uma coisa nem outra. Separar essas camadas antes de decidir o que fazer é o que evita gastar esforço onde não há retorno e deixar parado o que teria.

  • Você sabe qual é a taxa efetiva que a sua empresa paga, e não a nominal que está escrita no contrato?

    São duas coisas diferentes. A taxa nominal é a que aparece na cláusula. A efetiva é o que sai do caixa depois de capitalização, tarifas, seguros embutidos e forma de amortização. A distância entre as duas costuma ser maior do que a diretoria imagina — e ela só aparece quando alguém refaz a conta a partir dos extratos, não do contrato.

  • Quando a sua empresa concedeu prazo a um cliente, alguém olhou a capacidade de pagamento dele — ou só o pedido?

    Inadimplência quase nunca aparece do nada. Ela costuma estar inscrita na forma como o crédito foi concedido: limite acima do que o cliente suporta, garantia mal formalizada, concentração em poucos devedores. Olhar a carteira com esse filtro mostra o problema antes de ele virar perda.

O atendimento

Quatro etapas, nesta ordem.

  1. 01

    Diagnóstico

    Leitura dos contratos, dos extratos e da carteira de crédito da empresa.

  2. 02

    Parecer

    Apresentação do que foi encontrado, com os números refeitos e os cenários possíveis.

  3. 03

    Estratégia

    Definição da via a seguir: negociação, reestruturação do passivo, revisão judicial ou execução.

  4. 04

    Execução e acompanhamento

    Condução do caso com relatórios periódicos de andamento.

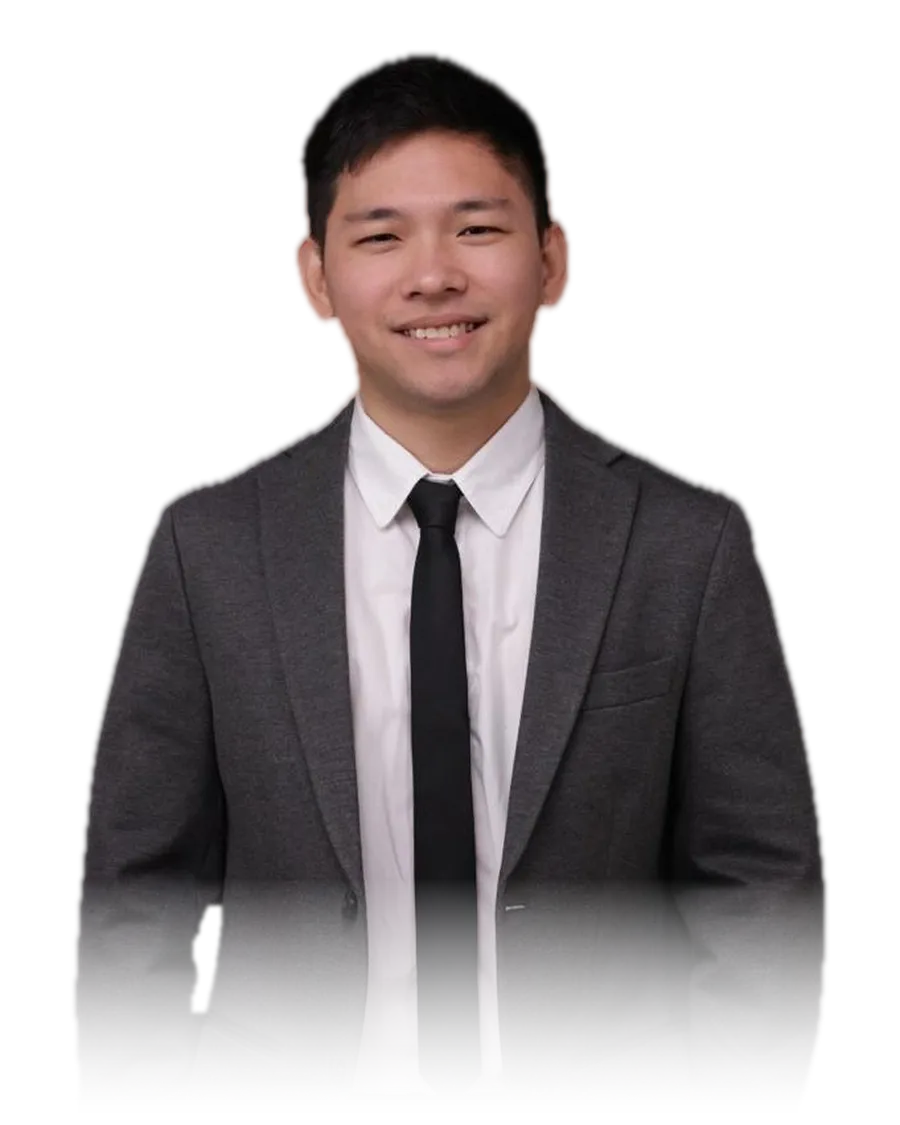
Douglas Nariai Lopes, responsável pelo DNL Advogados
Quem conduz

Douglas Nariai Lopes

OAB/PR 111.639

São cerca de quatro anos dedicados a carteiras de crédito inadimplido. Antes de abrir o escritório próprio, coordenou equipes em carteira de recuperação de crédito de grande porte, trabalhando com produtos bancários, distressed assets, middle market e agronegócio. É ali que se aprende como a cobrança é montada por dentro, e é esse conhecimento que hoje trabalha para a empresa e para o produtor rural.

Parte relevante dessa carteira terminava em recuperação judicial. Daí vem a atuação do escritório nesses processos, ao lado da empresa que tem crédito a receber: habilitação e conferência do valor listado pela devedora, discussão da classificação do crédito, leitura do plano como proposta de pagamento e posição em assembleia.

O mesmo conhecimento serve ao outro lado do balanço. Quando a empresa ou o produtor rural é cobrado por banco ou cooperativa de crédito, a conta apresentada é conferida por quem conhece como ela é montada.

Currículo completo e método de trabalho
Atuação

Três frentes que se encadeiam, porque a empresa está sempre dos dois lados de uma dívida.

Recuperação de crédito

Execução dos valores que a empresa tem a receber e não recebeu — inclusive quando o devedor entra em recuperação judicial e o crédito passa a depender de habilitação, classificação e voto. É a frente em que o escritório concentra a maior parte do trabalho.

Reestruturação e revisão de operações de crédito

Análise dos contratos e dos encargos cobrados por bancos e cooperativas de crédito, para verificar se o valor exigido corresponde ao que foi pactuado, e reorganização do passivo a partir do número apurado, por renegociação ou revisão judicial. Inclui a defesa da empresa ou do produtor rural que já responde a execução ou ação monitória.

Ver as três em detalhe
O que muda na prática

Três afirmações, não três adjetivos.

Vem do lado do empresário

O cliente do escritório é a empresa ou o produtor rural, quando cobra e quando paga. A experiência, essa sim, foi construída dentro de carteiras de crédito bancário: o escritório conhece por dentro como a cobrança é montada, precificada e levada adiante, e usa isso a favor de quem senta do outro lado da mesa.

Trata os dois lados do balanço

Uma empresa está sempre nas duas pontas de uma dívida: a que ela deve e a que têm com ela. Olhar só um lado dá um retrato incompleto da posição de caixa.

Número antes de tese

Nenhuma medida é proposta antes do diagnóstico quantificado. Primeiro se estabelece qual é o valor correto; só depois se discute o caminho para chegar a ele.

O primeiro passo é ver os números da sua empresa lado a lado.

Envie a situação pelo formulário. O retorno é uma conversa sobre o que precisa ser analisado e quais documentos são necessários para isso.